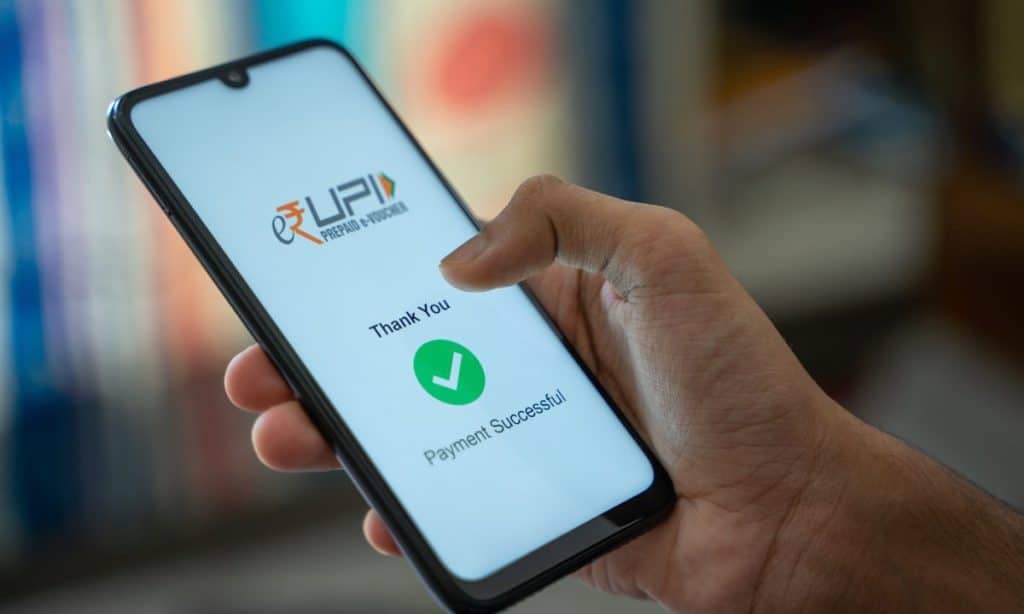
O sistema de pagamentos instantâneos da Índia, o UPI, foi criado em 2016, quatro anos antes do PIX, com funcionamento 24 horas e transferências gratuitas sem necessidade de dados bancários. Assim como o modelo brasileiro, surgiu de uma iniciativa governamental, mas segue fora da investigação comercial aberta pelos Estados Unidos contra o Brasil, que incluiu o PIX em uma lista de supostas práticas “desleais”. Com informações do G1.
No Brasil, o Banco Central é operador e regulador do PIX, impondo adesão obrigatória a grandes instituições, enquanto na Índia o setor privado opera o sistema sob supervisão do BC.
O UPI se tornou o principal meio de pagamento indiano, representando 83% das transações digitais e alcançando cerca de 500 milhões de usuários. Ele oferece funcionalidades que o PIX só incorporou depois, como pagamentos automáticos, além de recursos ainda inéditos no Brasil, como transações offline e por comando de voz. Também avançou na internacionalização, operando em países como Cingapura, França e Emirados Árabes, e lançou o cartão RuPay, concorrente de Visa e Mastercard.
Já o PIX conquistou destaque internacional e inspirou projetos semelhantes, como o sistema da Colômbia. No entanto, sua atuação fora do Brasil ainda ocorre apenas por meio de soluções privadas desenvolvidas por fintechs, sem um acordo oficial de internacionalização. Especialistas apontam que o modelo brasileiro favoreceu bancos digitais e fintechs nacionais, enquanto o indiano abriu espaço para empresas estrangeiras no processamento das transações.
No caso do UPI, big techs como Google e Walmart concentram mais de 80% das operações, usando aplicativos como Google Pay e PhonePe. No PIX, as transações são feitas diretamente nos aplicativos de bancos e instituições de pagamento, o que limita a participação de multinacionais. Essa diferença, segundo analistas, pode estar por trás da pressão de empresas americanas para enfraquecer o modelo brasileiro no mercado de pagamentos.
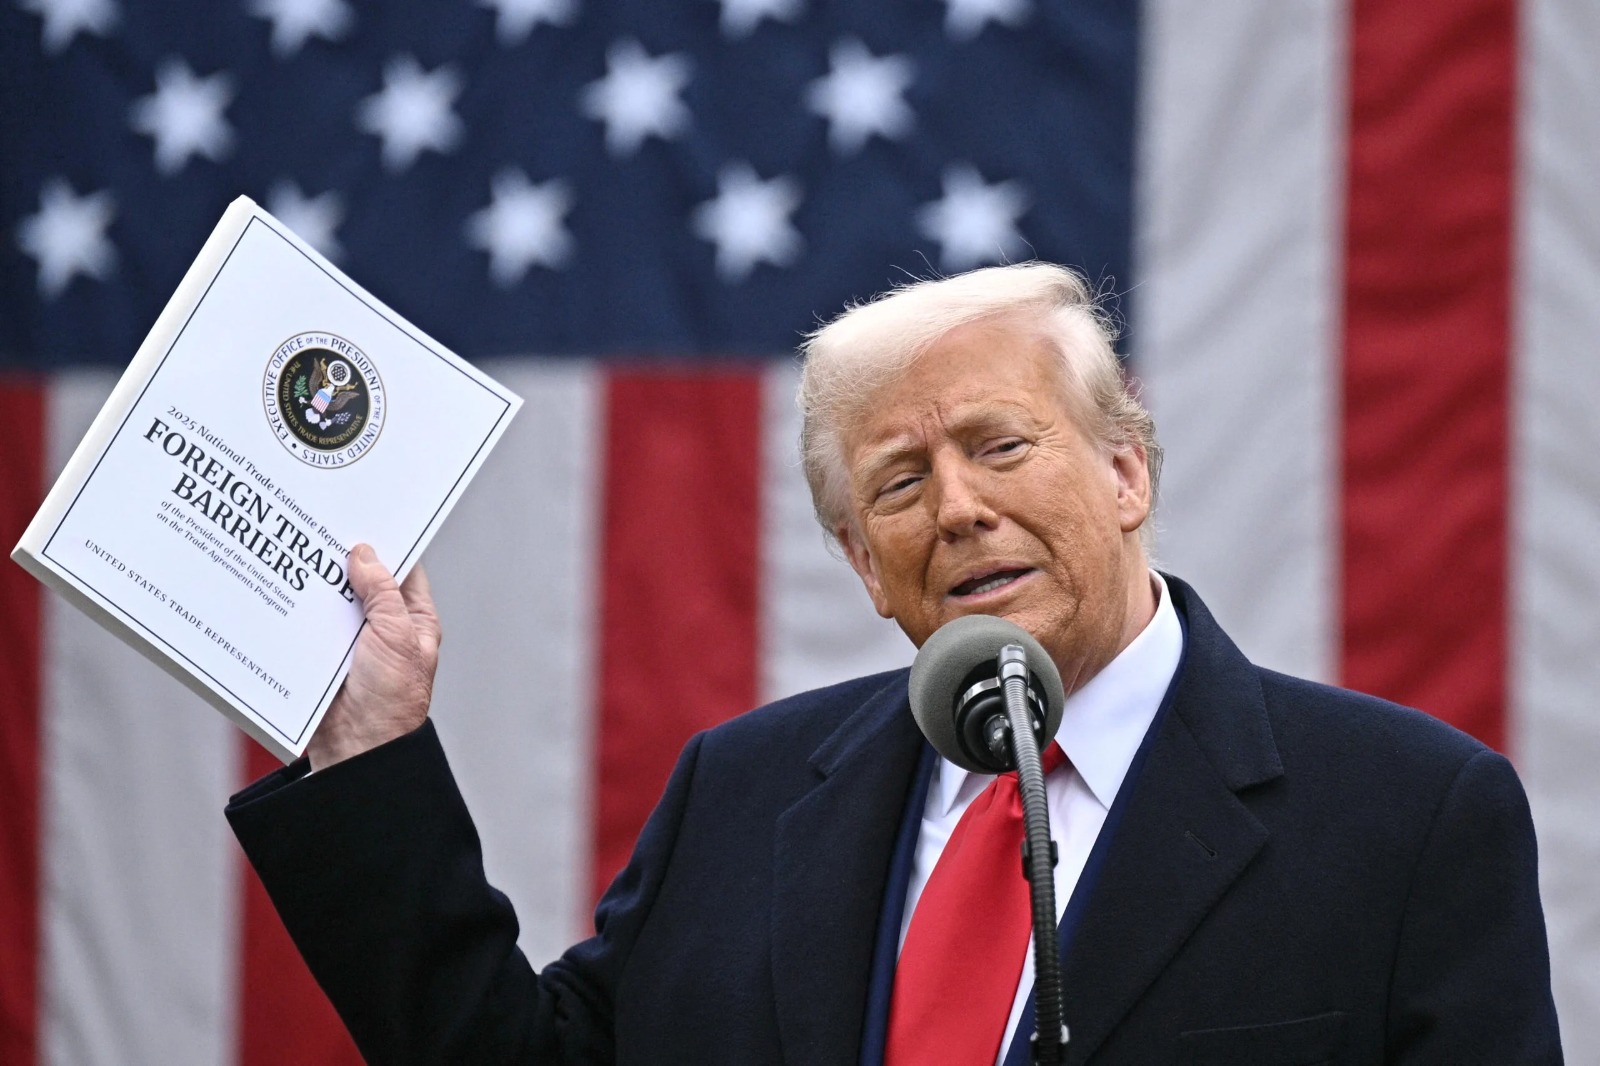
A ofensiva de Donald Trump contra o PIX é vista como alinhada a interesses de grandes companhias dos Estados Unidos, como o WhatsApp, que não conseguiu competir de forma relevante no setor de pagamentos no Brasil. O país é um dos maiores mercados da plataforma, mas os usuários tendem a preferir o PIX, que é rápido, gratuito e amplamente aceito. Para especialistas, essa disputa comercial pode afetar a forma como o Brasil regula sua infraestrutura de pagamentos.
Apesar da rivalidade e das diferenças, tanto o PIX quanto o UPI ampliaram a inclusão financeira e estimularam o uso de cartões de crédito. Dados mostram que, após o lançamento do PIX, o crescimento do setor quase triplicou, alcançando taxa anual de 31,7% entre 2020 e 2022.
!function(f,b,e,v,n,t,s)
{if(f.fbq)return;n=f.fbq=function(){n.callMethod?
n.callMethod.apply(n,arguments):n.queue.push(arguments)};
if(!f._fbq)f._fbq=n;n.push=n;n.loaded=!0;n.version=’2.0′;
n.queue=[];t=b.createElement(e);t.async=!0;
t.src=v;s=b.getElementsByTagName(e)[0];
s.parentNode.insertBefore(t,s)}(window, document,’script’,
‘https://connect.facebook.net/en_US/fbevents.js’);
fbq(‘init’, ‘301448060382165’);
fbq(‘track’, ‘PageView’);
Fonte: https://www.diariodocentrodomundo.com.br/sucesso-do-pix-da-india-expoe-motivos-da-ofensiva-de-trump-contra-o-brasil/